מה שונה בביטוח לרכב חשמלי? כיסוי לסוללה, לכבל ולעמדת טעינה, גרירה ומוסכים, ואיך משווים הצעות בלי להתמקד רק במחיר.
מי שעובר מרכב בנזין לרכב חשמלי מגלה במהרה שגם הביטוח שונה, לפחות בכל הנוגע לפרטים הקטנים. אותם סוגי ביטוח קיימים, אבל לרכב חשמלי יש מאפיינים שחברות הביטוח מתייחסות אליהם: סוללה גדולה ויקרה, כבל טעינה, עמדת טעינה ביתית ושיטות תיקון שונות. מדריך זה מסביר אילו שאלות כדאי לשאול לפני שמאשרים פוליסה, איך להשוות הצעות ומה לבדוק בסעיפים הרלוונטיים. המידע כללי בלבד ואינו מהווה ייעוץ ביטוחי או משפטי. אין כאן הבטחה למחיר או לכיסוי מסוים, ואת הפרטים המדויקים יש לקבל מחברת הביטוח או מסוכן הביטוח בכתב.
האם באמת הביטוח שונה
הסוגים הבסיסיים, ביטוח חובה, צד שלישי ומקיף, זהים בעיקרם ברכב חשמלי וברכב רגיל. מי שרוצה להתרענן יכול לעבור על הסבר סוגי ביטוח הרכב. ההבדל הוא בפרטים: איך מתייחסים לרכיבים ייחודיים, מה המדיניות בתיקון ובשמאות, ואילו הרחבות מוצעות. לא כל חברה מתייחסת לאותם דברים באותה צורה, ולכן שווה לבדוק ולא להניח.
הסוללה: הרכיב שמעניין הכי הרבה
הסוללה היא בדרך כלל החלק היקר ביותר ברכב חשמלי, ולכן השאלה החשובה היא איך היא מכוסה. כדאי לברר:
- האם הנזק לסוללה כתוצאה מתאונה כלול בכיסוי ובאילו תנאים.
- האם יש הבחנה בין נזק תאונתי לבין בלאי טבעי של הסוללה. בלאי איננו אירוע ביטוחי, והוא בדרך כלל באחריות היצרן במסגרת האחריות, כפי שמוסבר במדריך על בריאות הסוללה והאחריות.
- האם הכיסוי חל גם כשהרכב מחובר לטעינה או נפגע בזמן חניה.
- איך הפוליסה מתייחסת להחלפת סוללה לעומת תיקון חלקי שלה, ומי מחליט.
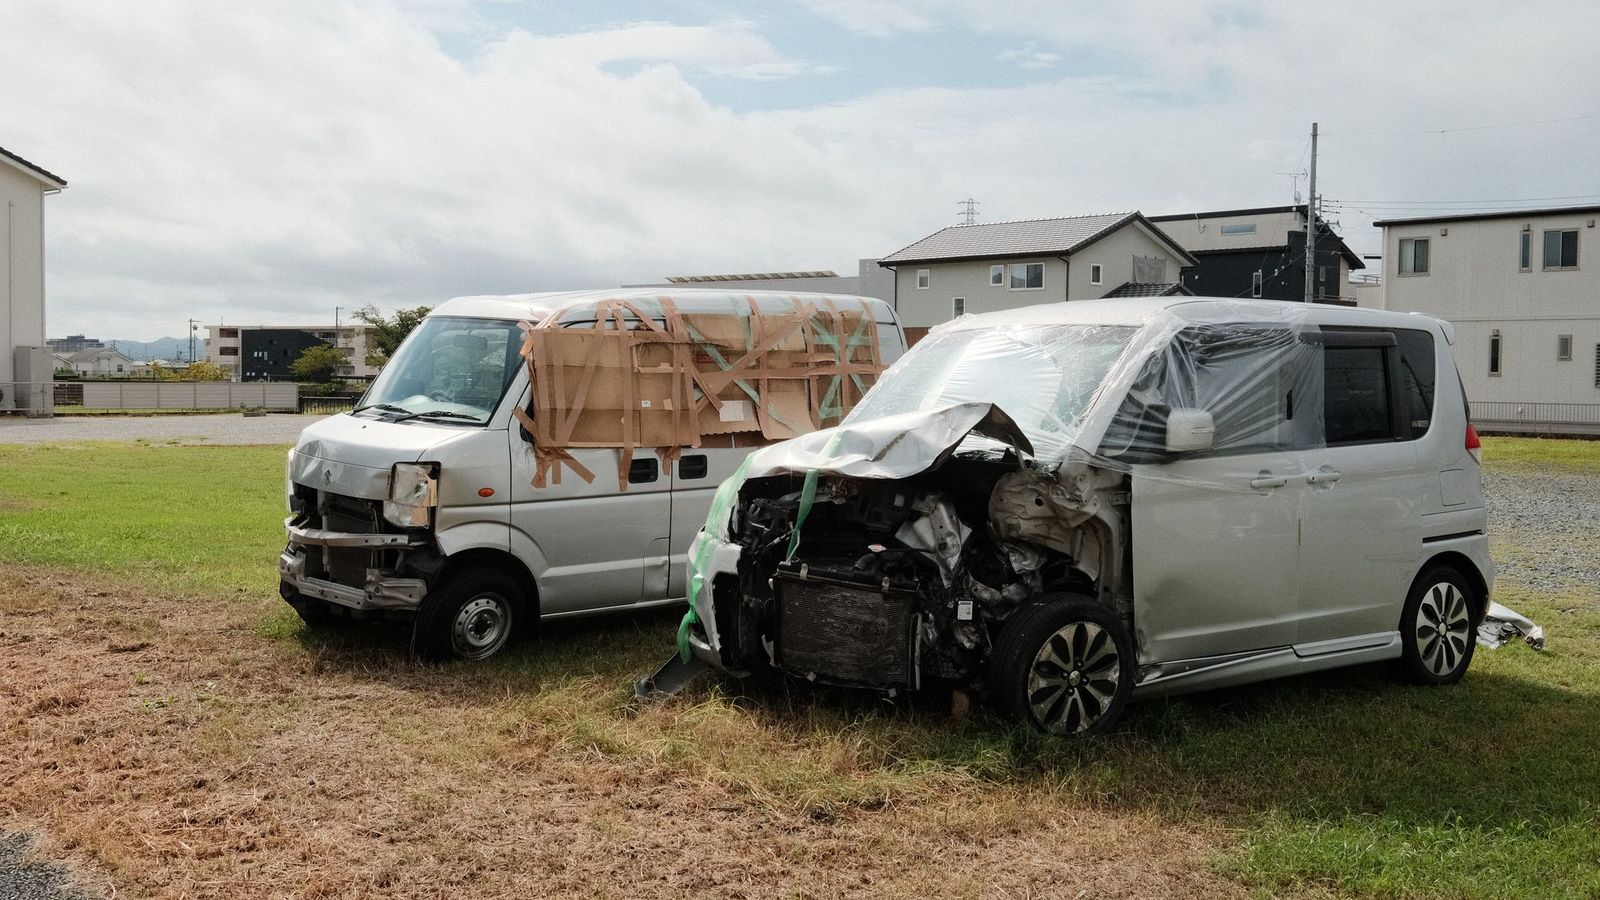
שאלה אחרונה זו חשובה במיוחד, כי היא יכולה להשפיע על ההחלטה אם הרכב יוכרז אובדן להלכה לאחר תאונה. זו נקודה שכדאי להבין לפני שקונים ביטוח, ולא אחרי האירוע.
כבלי טעינה ועמדת טעינה ביתית
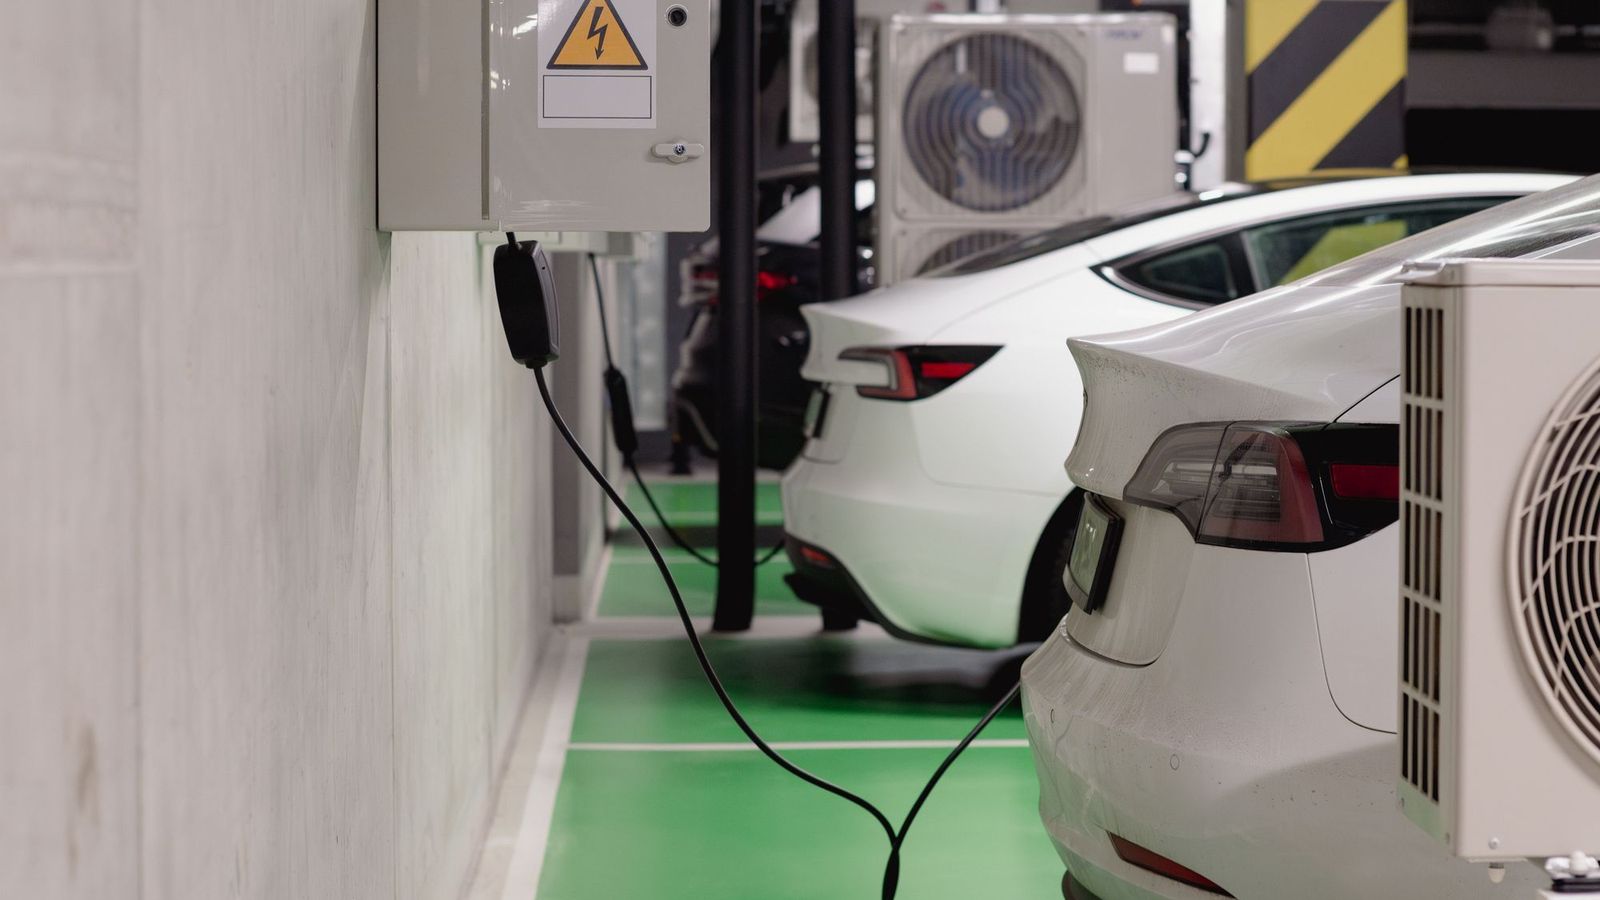
רכב חשמלי כולל ציוד נלווה, כמו כבל טעינה ועמדה ביתית. חלק מהפוליסות מכסות ציוד כזה כשהוא ברכב, וחלק לא. כדאי לשאול במפורש:
- האם כבל הטעינה מכוסה במקרה של גניבה או נזק.
- האם עמדת טעינה ביתית נכללת בכיסוי, או שיש להכליל אותה בביטוח הדירה.
- האם נזק שנגרם על ידי הציוד לצד שלישי, למשל שריפה או כשל חשמלי, נכלל בכיסוי.
במדריך על טעינה ביתית לרכב חשמלי מוסבר איך מתקינים עמדה ומה כדאי להכין. את ההשלכות הביטוחיות של ההתקנה כדאי לברר עם סוכן הביטוח, ובמיוחד אם מדובר בבית משותף או בחניה שאינה פרטית.
תיקונים, שמאות וגישה למוסכים
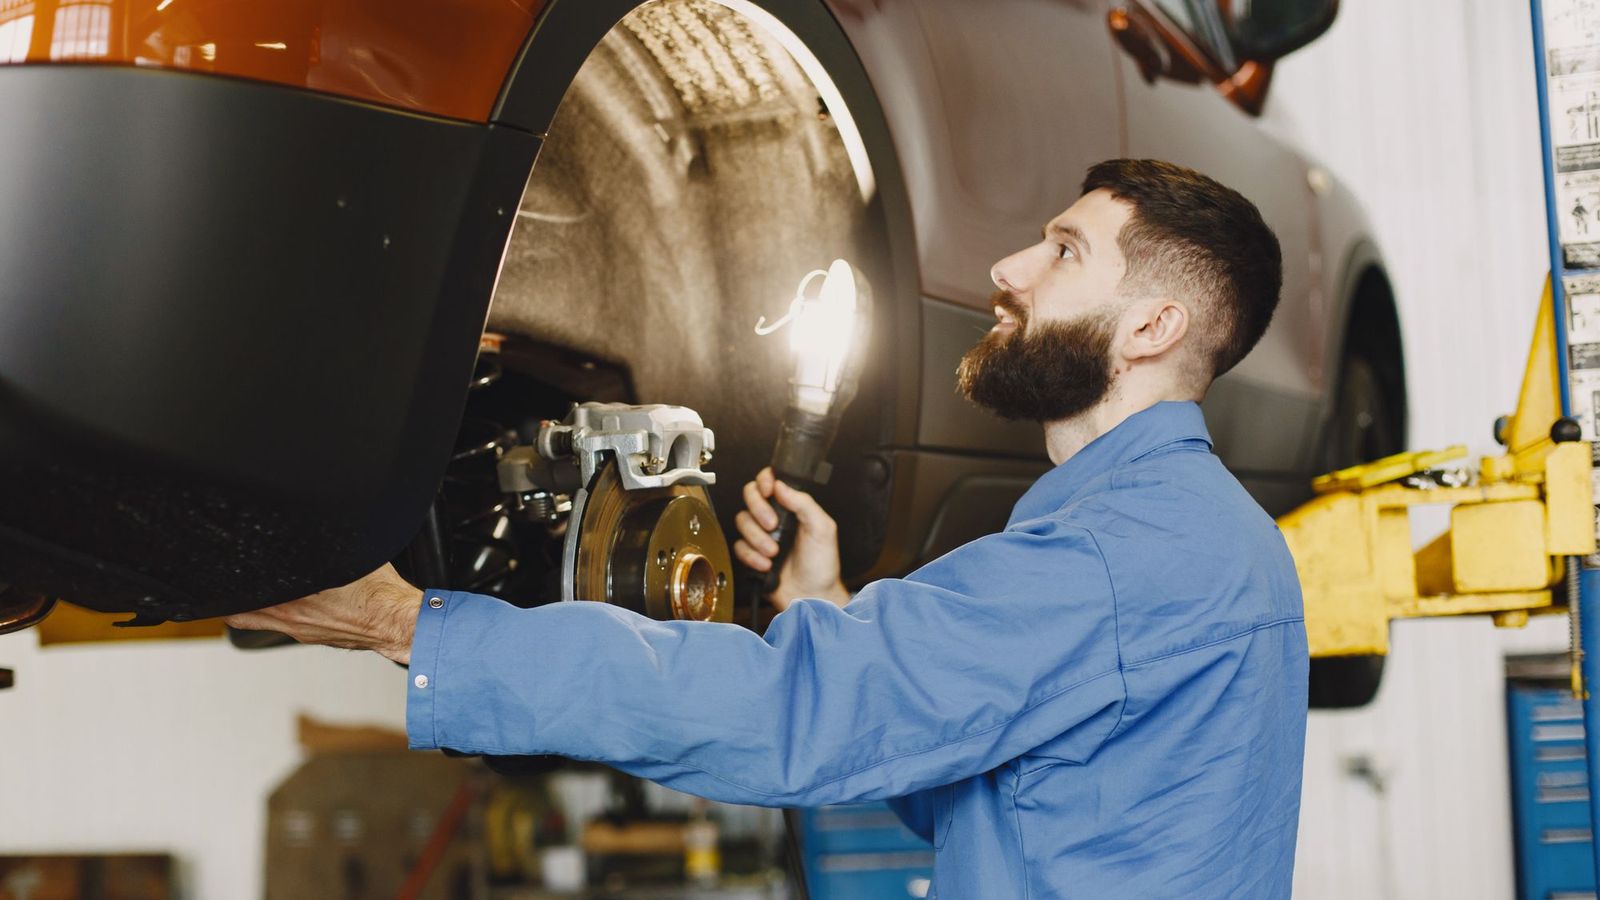
תיקון של רכב חשמלי עשוי לדרוש הכשרה וציוד מיוחדים. מכאן עולות שאלות מעשיות שיש להבהיר מראש: האם הפוליסה מאפשרת תיקון במוסך לפי בחירתכם או רק במוסכים מורשים, האם יש הסדר לרכב חלופי בזמן התיקון, ומה משך הזמן הצפוי לתיקון. אי אפשר להניח שכל מוסך מוכשר לטפל ברכב חשמלי. בפוליסה שמגבילה אתכם למוסכים מסוימים, כדאי לבדוק מהי היכולת שלהם בנושא.
כדאי גם לשאול על שירותי גרירה. רכב חשמלי שנגמר בו המטען לא תמיד ניתן לגרירה בכל סוג גרר, וחלק מהפוליסות או מהיבואנים מציעים שירות מותאם. שאלו מה כלול ומה לא, ואל תניחו שהכיסוי הרגיל תואם גם למצב כזה.
איך להשוות הצעות בצורה נכונה
הטעות הנפוצה ביותר היא להשוות רק לפי המחיר. מחיר נמוך יותר יכול להצביע על כיסוי צר יותר או על השתתפות עצמית גבוהה יותר. כשאתם מקבלים כמה הצעות, השוו שורה מול שורה:
- גובה ההשתתפות העצמית בנזק רגיל ובנזק לסוללה.
- הכיסוי לציוד הטעינה.
- הסעיפים החריגים, כלומר מה אינו מכוסה.
- שירותים נלווים: גרירה, רכב חלופי, שירות דרך.
- המדיניות לגבי תיקון במוסך לבחירתכם.
זו בדיוק הגישה שמתוארת גם במדריך על חידוש ביטוח הרכב והשוואת הצעות. הכלל פשוט: קבלו את ההצעה בכתב, קראו את הסעיפים החריגים ובקשו הסבר על כל דבר לא ברור.
גורמים שמשפיעים על המחיר, ללא הבטחות
מחיר הביטוח מושפע בדרך כלל מגיל הנהג, ניסיון הנהיגה, היסטוריית תביעות, שימוש ברכב, שווי הרכב ועלות התיקון הצפויה. כל חברה מחשבת אחרת, ולכן אי אפשר לומר מראש אם רכב חשמלי יהיה יקר או זול יותר מרכב דומה בנזין. הדרך היחידה לדעת היא לבקש הצעות מחיר בפועל לרכב הספציפי שלכם. גם הוצאות הביטוח הן חלק מהתמונה הכוללת, כפי שמוצג בהשוואת עלות התפעול של רכב חשמלי מול בנזין.
טיפים לפני החתימה
לפני שחותמים, ודאו שהרכב רשום נכון, עם פרטי הדגם והשנה, ושיש התאמה בין מה שהצהרתם לבין מה שכתוב בפוליסה. ציינו אם יש תוספות כמו עמדת טעינה, ושמרו עותק של כל המסמכים. אם משהו בהצעה נשמע טוב מדי, בקשו לראות אותו בכתב. ואם אתם משנים את אופן השימוש ברכב, למשל נהג נוסף או נסיעות עסקיות, עדכנו את חברת הביטוח כדי שלא תיתקלו בסירוב בעת תביעה.
שריפות, גניבות וסיכונים נוספים
מעבר לתאונות, כדאי לבדוק איך הפוליסה מתייחסת לסיכונים אחרים כגון גניבה, שריפה ונזק מים או הצפה. לגבי רכב חשמלי, הציבור לעיתים מודאג משריפות בסוללה. מבלי להכנס לטענות שאין עליהן מידע מדויק, מה שחשוב הוא לוודא שהפוליסה מכסה שריפה מכל סיבה, ולשאול אם יש הבחנה בין שריפה שמקורה בתקלה לבין כזו שנגרמה מתאונה או מהתקנה לא תקינה של ציוד. אם התקנתם עמדת טעינה בעצמכם או על ידי גורם שאינו מורשה, עלול להתעורר קושי בתביעה, ולכן חשוב להקפיד על התקנה מקצועית ולשמור תיעוד שלה.
הערות על האחריות של היצרן והיבואן
חשוב להפריד בין ביטוח לבין אחריות יצרן. האחריות מכסה בדרך כלל פגמים בייצור או בחלקים בתנאים שקבע היצרן או היבואן, ואילו הביטוח מכסה אירועים חיצוניים כמו תאונה או גניבה. רכיב שנכשל בלי סיבה חיצונית אינו עניין של הביטוח אלא של האחריות. בדקו אצל היבואן אילו תנאים חלים עליכם, ואל תניחו שהפוליסה תכסה כשל כזה. הכרת ההבדל חוסכת אכזבות ומאפשרת לדעת לאיזו כתובת לפנות בכל מקרה.
סיכום
ביטוח לרכב חשמלי דומה במהותו לביטוח רגיל, אך שווה לבדוק במיוחד את הכיסוי לסוללה, לציוד הטעינה, לגרירה ולמוסכים. השוו הצעות לפי תוכן ולא רק לפי מחיר, וקבלו כל התחייבות בכתב. זהו מידע כללי בלבד, ואת התנאים המחייבים יש לברר מול חברת הביטוח.
שאלות נפוצות
האם ביטוח לרכב חשמלי יקר יותר?
אי אפשר לקבוע זאת מראש. המחיר תלוי בנהג, ברכב ובחברת הביטוח, ולכן כדאי לבקש הצעות מחיר לרכב הספציפי.
האם הסוללה מכוסה בביטוח?
נזק תאונתי לסוללה עשוי להיות מכוסה בהתאם לפוליסה. בלאי טבעי בדרך כלל אינו אירוע ביטוחי, ויש לבדוק את התנאים בפוליסה ובאחריות היצרן.
האם כבל וטעינה ביתית מכוסים?
זה משתנה בין פוליסות. יש לשאול במפורש אם הכבל והעמדה הביתית כלולים, או שיש להכליל אותם בביטוח אחר.
על מה כדאי לשים לב לפני החתימה?
כדאי לבדוק השתתפות עצמית, חריגים, כיסוי לציוד הטעינה, גרירה ומדיניות המוסכים, ולקבל את כל ההתחייבויות בכתב.