הרכב הוכרז אובדן להלכה? הסבר על המשמעות, על קביעת שווי הרכב והפיצוי, ועל הצעדים שכדאי לעשות כדי להגן על הזכויות שלכם.
אחרי תאונה קשה, מגיעה לא פעם הודעה מפתיעה מחברת הביטוח: הרכב הוכרז כאובדן להלכה. עבור רבים זה מונח לא מוכר, ומיד עולות שאלות. האם הרכב נעלם? כמה כסף יתקבל? מה קורה עם השרידים? מדריך זה מסביר במילים פשוטות מה משמעות המונח, איך בדרך כלל מתנהל ההליך ומה כדאי לבדוק בכל שלב. המידע כללי בלבד ואינו מהווה ייעוץ משפטי או ביטוחי. התנאים המדויקים נקבעים בפוליסה שלכם ובהוראות הדין, ולכן חשוב לבדוק אותם מול חברת הביטוח ולהתייעץ עם גורם מקצועי במקרה של מחלוקת.
מה פירוש אובדן להלכה
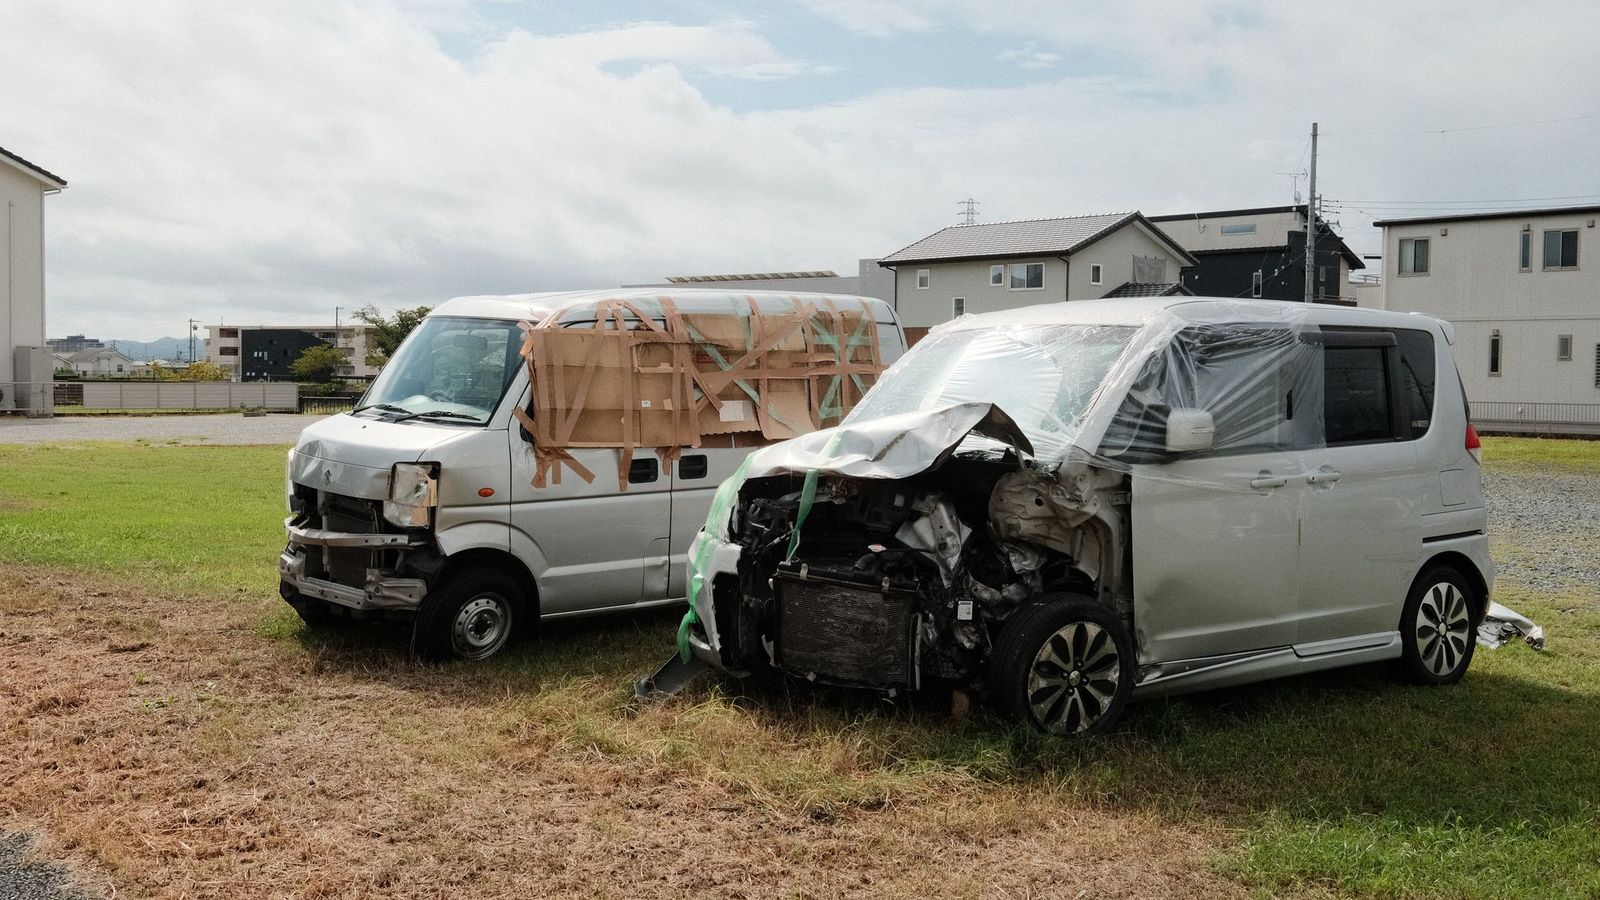
אובדן להלכה הוא מצב שבו הרכב אמנם קיים פיזית, אבל מבחינת הביטוח אין הצדקה כלכלית או מקצועית לתקן אותו. המשמעות העקרונית היא שעלות התיקון הצפויה גבוהה ביחס לשווי הרכב, או שהנזק חמור עד כדי כך שאי אפשר להחזיר אותו למצב בטוח לנסיעה. במקרה כזה במקום לממן תיקון, חברת הביטוח משלמת פיצוי שמבוסס על שווי הרכב.
הכלל המדויק, כלומר מהו היחס בין עלות התיקון לשווי הרכב שמעבר לו מוכרז אובדן להלכה, אינו אחיד לכל פוליסה ולכל מצב. לכן אין טעם להסתמך על מספר שמישהו אמר לכם. שאלו את חברת הביטוח באיזה קריטריון היא משתמשת ובקשו לראות אותו בכתב.
מי מחליט ואיך נקבעת ההחלטה
ההחלטה מתבססת בדרך כלל על הערכת שמאי. השמאי בודק את הרכב, מעריך את היקף הנזק, מעריך את עלות התיקון ואת שווי הרכב לפני התאונה ומגיש חוות דעת. על סמך החוות דעת מחליטה חברת הביטוח אם לתקן או לשלם פיצוי. חשוב לדעת שלמבוטח יש זכות לעיין בחוות הדעת ולהבין מה בדיוק נכתב בה, ובמקרים מסוימים אפשר להגיש שמאות נגדית. כדאי לברר בחברת הביטוח אם ובאילו תנאים זה אפשרי ומי נושא בעלות.
אם התאונה הייתה אירוע שבו התבצעו כל השלבים הראשוניים, מומלץ לוודא שהקפדתם עליהם. הפירוט הזה מופיע במדריך מה עושים אחרי תאונת דרכים, והוא חשוב גם להמשך הטיפול בתביעה.
איך מחושב הפיצוי
הפיצוי באובדן להלכה מבוסס על שווי הרכב ערב התאונה, ולא על מחיר הרכב כשקניתם אותו. כאן נולדות רוב המחלוקות. שווי הרכב נקבע לפי נתונים כמו שנת ייצור, מצב, קילומטראז' ותוספות, ולעיתים לפי מחירון או הערכת שמאי. הדרך שבה חברת הביטוח מחשבת אותו עשויה להיות שונה בין פוליסות. נקודות שכדאי לבדוק:
- האם הפוליסה קובעת שיטת חישוב מסוימת לשווי הרכב.
- האם יש בפוליסה סעיף של השתתפות עצמית ומה גובהה במקרה כזה.
- האם תוספות שהותקנו ברכב, למשל מערכת שמע או אביזרים, נכללו בהערכה.
- האם הרכב הוכרז כאובדן להלכה והאם הפוליסה כוללת הוראות מיוחדות לגבי רכב חדש יחסית.
אל תניחו שהסכום שהוצע הוא סופי. אם לדעתכם השווי נמוך מהמציאות, אפשר לבקש הסבר מפורט ולהציג נתוני השוואה לרכבים דומים.
מה קורה עם הרכב עצמו
לאחר תשלום הפיצוי, שרידי הרכב בדרך כלל עוברים לבעלות חברת הביטוח, שמוכרת אותם הלאה. במקרים מסוימים אפשר להשאיר את הרכב אצלכם ולקבל פיצוי מופחת, אבל זה כרוך בשיקולים נוספים, כמו היכולת לתקן את הרכב ולהחזירו לכביש, ואיך זה ישפיע על הרישוי והבטיחות. לפני שמסכימים לכך חשוב לברר מה ההשלכות הרשמיות על הרישום והרישיון, כי הדבר נקבע על ידי הרשויות ולא על ידי חברת הביטוח.
בכל מקרה, אל תמסרו את הרכב ואל תחתמו על מסמכים לפני שהבנתם מה הם אומרים. אם יש לכם הלוואה או שעבוד על הרכב, יש להסדיר זאת מול הגוף המממן, והוא עשוי להיות מעורב בהעברת הכספים.
מה כדאי לעשות כדי להגן על עצמכם
יש כמה צעדים פרקטיים שמפחיתים את הסיכוי להתקל בבעיות:
- צלמו את הרכב ואת זירת התאונה מיד, ושמרו את כל המסמכים והתכתובות.
- ודאו שאתם מקבלים כל החלטה בכתב: הכרזת אובדן להלכה, שווי הרכב, חוות דעת השמאי.
- אספו הוכחות לשווי הרכב: קבלות טיפולים, חשבוניות על תוספות, מודעות של רכבים דומים.
- שאלו מה שיעור ההשתתפות העצמית ומתי תקבלו את הכסף, ושמרו את התשובה.
- אם אינכם מסכימים, הגישו בקשה לבדיקה חוזרת או פנו לייעוץ מקצועי.
כדאי גם להכיר את מסלול התביעה בפוליסה מקיפה, כפי שהוא מוצג במדריך שלבי תביעה בביטוח מקיף, כי אובדן להלכה הוא רק אחד מהתרחישים האפשריים.
שאלות שכדאי לשאול לפני שקונים פוליסה
הזמן הטוב ביותר להבין את נושא האובדן להלכה הוא לפני שקורה אסון. כשמשווים הצעות ביטוח, שווה לשאול: איך הפוליסה מגדירה אובדן להלכה, איך נקבע שווי הרכב, והאם יש הבדל בין סוגי רכבים. הבדלים קטנים בניסוח עלולים להשפיע מאוד על הסכום שיתקבל. את הנושא הזה כדאי לשלב בבדיקה הכללית שמתוארת במדריך מה קוראים בפוליסה ובחריגים.
ואם יש לכם רכב ישן או רכב שערכו נמוך, זכרו שהסבירות להכרזה כזו גבוהה יותר, כי עלות תיקון נזק בינוני עלולה להתקרב לשווי הרכב. זה לא אומר שאין טעם לבטח אותו, אלא שכדאי להתאים את סוג הביטוח לשווי הרכב ולצרכים שלכם.
שאלות נפוצות של מבוטחים בזמן ההליך
במהלך הטיפול בתביעה עולות שאלות חוזרות. הראשונה היא כמה זמן זה לוקח. אין תשובה אחת, כי משך הטיפול תלוי בנסיבות, במהירות מסירת המסמכים ובשיתוף הפעולה בין השמאי לחברה. מה שכן אפשר לעשות הוא לשאול מראש מהם השלבים הצפויים ולבקש עדכון בכתב על כל התקדמות. השאלה השנייה היא מה עושים בינתיים בלי רכב. בדקו אם הפוליסה כוללת רכב חלופי או החזר הוצאות נסיעה, ואם כן, לכמה זמן ובאילו תנאים.
שאלה שלישית נוגעת לביטול הפוליסה אחרי הכרזה כזו. ברוב המקרים יש לטפל בהשלמת ההליכים מול החברה לפני שמבטלים או מעבירים ביטוח, כדי לא לפגוע בזכויות. כדאי לברר זאת במפורש. ולבסוף, אם אתם רוכשים רכב חלופי, ודאו שהוא מבוטח כראוי מהרגע הראשון, ואל תניחו שהפוליסה הישנה מתאימה לו באופן אוטומטי.
סיכום
אובדן להלכה אינו אומר שהרכב נעלם, אלא שהביטוח בוחר לפצות ולא לתקן. כדי לא להיפגע, בקשו כל החלטה בכתב, בדקו איך נקבע שווי הרכב, ושמרו ראיות ומסמכים. אם משהו לא ברור, שאלו את חברת הביטוח או פנו לייעוץ מקצועי. המידע כאן כללי בלבד, והתנאים המחייבים נמצאים בפוליסה שלכם ובדין.
שאלות נפוצות
האם אובדן להלכה אומר שהרכב לא ניתן לתיקון?
לא בהכרח. לעיתים אפשר לתקן את הרכב, אך התיקון אינו משתלם מבחינה כלכלית או אינו מאפשר להחזיר אותו למצב בטוח.
על מה מבוסס הפיצוי?
הפיצוי מבוסס בדרך כלל על שווי הרכב ערב התאונה, ולא על מחיר הרכישה. שיטת החישוב המדויקת נקבעת בפוליסה, ולכן כדאי לבקש הסבר בכתב.
אפשר לערער על שווי הרכב?
אפשר לבקש הסבר מפורט, להציג נתוני השוואה ולבדוק אם ניתן להגיש שמאות נגדית. התנאים תלויים בפוליסה ובחברת הביטוח.
מה קורה עם הרכב אחרי תשלום הפיצוי?
בדרך כלל שרידי הרכב עוברים לחברת הביטוח. במקרים מסוימים אפשר להשאיר אותם אצלכם בתמורה לפיצוי מופחת, אך יש לברר את ההשלכות על הרישוי מול הרשויות.