איך בונים תקציב חודשי מציאותי לרכב: הוצאות קבועות, משתנות ושנתיות, ואיך מקבלים מספרים אמיתיים במקום ניחושים.
רוב האנשים בודקים אם הם יכולים להרשות לעצמם רכב לפי סכום אחד: התשלום החודשי שמוצע להם בסוכנות או בחברת המימון. אבל התשלום הזה הוא רק חלק מהסיפור. רכב מייצר הוצאות קבועות, הוצאות שמשתנות לפי הנסיעות, והוצאות שנתיות גדולות שנוחתות פעם בשנה ומפתיעות את מי שלא הכין להן מקום. במדריך הזה נבנה תקציב חודשי לרכב בשיטה מסודרת, כזו שמבוססת על הנתונים האמיתיים שלכם ולא על הערכות אופטימיות או על מספרים שמישהו זרק באוויר.
למה תקציב רכב שונה מתקציב רגיל
הוצאה על רכב מתפזרת על פני כמה סוגי תשלום. חלק מהם חודשיים ויציבים, כמו תשלום הלוואה או דמי שימוש. חלק מגיעים בבת אחת, כמו ביטוח, אגרת רישוי וטסט. וחלק אינם צפויים בכלל, כמו תיקון בלתי מתוכנן. מי שמסתכל רק על התשלום החודשי רואה שליש מהתמונה, ולכן מרגיש לא פעם שהרכב עולה לו יותר ממה שחשב. היתרון בתקציב מסודר הוא שהוא הופך הוצאות מפתיעות להוצאות מתוכננות: אתם יודעים מראש כמה כסף צריך לשים בצד בכל חודש כדי שהחשבון לא יתרוקן ביום שמגיעה חידוש הרישוי.
כדי להבין את העלות הכוללת לאורך זמן, כדאי לקרוא גם את המדריך על עלות בעלות כוללת. כאן נתמקד בתרגום העלות הזו לתקציב חודשי שאפשר לעמוד בו בפועל.
שלוש קבוצות הוצאות
הדרך הפשוטה ביותר לארגן את התמונה היא לחלק את ההוצאות לשלוש קבוצות ולהתייחס לכל אחת בנפרד.
- הוצאות קבועות חודשיות: תשלום מימון או הלוואה, תשלום חודשי בליסינג, חניה קבועה במקום מגורים או עבודה, מנוי לשירותים כמו נתיבי תשלום או אפליקציות.
- הוצאות משתנות: דלק או חשמל, חניה מזדמנת, כבישי אגרה, שטיפות. אלה תלויות בכמה ואיך נוסעים.
- הוצאות שנתיות או תקופתיות: ביטוח, אגרת רישוי, טסט, טיפולים תקופתיים, החלפת צמיגים, מצבר ושאר חלקים מתכלים.
כל סעיף שאתם מזהים צריך לקבל שורה בטבלה, אפילו אם בינתיים אין לכם בשבילו מספר. שורה ריקה מזכירה לכם לברר, ושורה שנשכחה היא בדיוק ההוצאה שתפתיע אתכם.
איך משיגים מספרים אמיתיים
הטעות הנפוצה היא להשתמש בהערכה כללית שמישהו אמר לכם, למשל עלות ממוצעת לטיפול או לדלק. עדיף לאסוף נתונים ממקורות שמתייחסים אליכם ספציפית.
- ביטוח: בקשו הצעת מחיר מחברת הביטוח או מסוכן לפי הפרופיל שלכם, הגיל, הוותק והרכב הרלוונטי. המחיר משתנה מאדם לאדם, ולכן אין טעם להסתמך על סכום של מישהו אחר. ראו גם את מדריך חידוש ביטוח הרכב.
- אגרת רישוי: הסכום נקבע לפי נתוני הרכב ומתפרסם באתר משרד התחבורה. בדקו שם את הסכום עבור הדגם והשנתון שאתם שוקלים.
- טיפולים: בקשו מהיבואן או ממוסך מורשה את לוח הטיפולים התקופתי ואת מחירי הטיפולים הנוכחיים. כך תדעו כמה עולה כל טיפול ובאיזה מרווחים הוא נדרש.
- דלק או חשמל: חשבו לפי הצריכה האמיתית. אם אתם נוסעים ברכב קיים, בדקו כמה תדלקתם בשלושת החודשים האחרונים. לרכב חדש, השתמשו בנתוני יצרן בזהירות והוסיפו הערכה שמרנית, כי הצריכה בפועל לרוב שונה. המדריך על מדידת צריכת דלק אמיתית מסביר איך לבדוק זאת.
- מימון: בקשו פירוט מלא של התשלום החודשי, הריבית, ההצמדה והעמלות, ושאלו מה סך התשלום לאורך כל התקופה.
כשמספר לא זמין, רשמו טווח במקום נקודה אחת, והשתמשו בקצה העליון בחישוב. עדיף להפתיע לטובה מאשר לגלות באמצע השנה שהתקציב לא מחזיק.
הופכים הוצאה שנתית לחודשית
הטכניקה החשובה ביותר בתקציב רכב היא קרן ייעודית. לוקחים כל הוצאה שנתית ומחלקים אותה ב-12. לדוגמה, אם הביטוח והרישוי יחד עולים סכום מסוים לשנה, מחלקים אותו בשנים עשר ומפרישים את התוצאה בכל חודש לחשבון נפרד או לחיסכון. כשמגיע החיוב, הכסף כבר שם ואין צורך לפרוץ מסגרת אשראי.
אותו עיקרון חל על הוצאות לא קבועות שאפשר לצפות. צמיגים מתחלפים אחת לכמה שנים, מצבר מתחלף כשהוא נחלש, ובלמים מתבלים עם הזמן. אינכם יודעים מתי בדיוק, אבל אתם יודעים שזה יקרה. הפרשה חודשית קטנה לסעיף כללי של תחזוקה וחלפים תמנע מצב שבו תיקון אחד מערער את החודש כולו. גודל ההפרשה תלוי בגיל הרכב ובקילומטראז': רכב חדש תחת אחריות יזדקק לפחות, ורכב ישן יותר יזדקק ליותר. הסבר על הגבלות האחריות תמצאו במדריך האחריות של היצרן והסוכנות.
כמה מהכנסה כדאי להקצות לרכב
אין כלל זהב אחד שמתאים לכולם, ומי שמציג אחוז קבוע כאילו הוא חוק טבע מפשט יותר מדי. מה שכן אפשר לעשות הוא לבדוק את התקציב מול הכנסה נטו ומול שאר ההתחייבויות הקבועות שלכם: דיור, חובות, חיסכון, ילדים. אם אחרי שהקצבתם לרכב את כל העלויות שזיהיתם, נשאר לכם מרווח נוח לחיסכון ולהוצאות בלתי צפויות, התקציב סביר. אם הרכב דוחק החוצה חיסכון או מכריח אתכם לתמרן בין כרטיסי אשראי, זה סימן שהרכב גדול מדי עבורכם או שהתנאים לא מתאימים.
מבחן שימושי: חשבו מה יקרה אם ההכנסה תרד לתקופה קצרה, או אם תיווסף הוצאה גדולה אחרת. האם עדיין תוכלו לעמוד בהוצאות הרכב בלי לפגוע בצרכים בסיסיים? אם התשובה שלילית, כדאי לשקול רכב זול יותר, תקופת מימון ארוכה יותר בזהירות, או דגם שעלויות האחזקה שלו נמוכות.
טעויות נפוצות שכדאי להימנע מהן
- להתעלם מירידת ערך: היא אינה תשלום חודשי, אבל היא חלק מהעלות האמיתית אם תמכרו את הרכב. קראו על כך בהסבר על ירידת ערך.
- לשכוח הוצאות סביב הרכב: חניה, כבישי אגרה, שטיפות, קנסות אפשריים.
- להסתמך על מספר יחיד: תקציב טוב מבוסס על טווחים ועל מרווח ביטחון.
- לא לעדכן: התקציב אינו מסמך חד פעמי. אחרי שלושה חודשים השוו בין התכנון לבין החשבונות האמיתיים ותקנו.
- להתמקד רק בתשלום הנמוך: הארכת תקופת המימון מורידה את התשלום החודשי אבל עשויה להגדיל את הסכום הכולל ששילמתם. בדקו את מה לבדוק בהצעת מימון לפני שחותמים.
בניית הטבלה בפועל
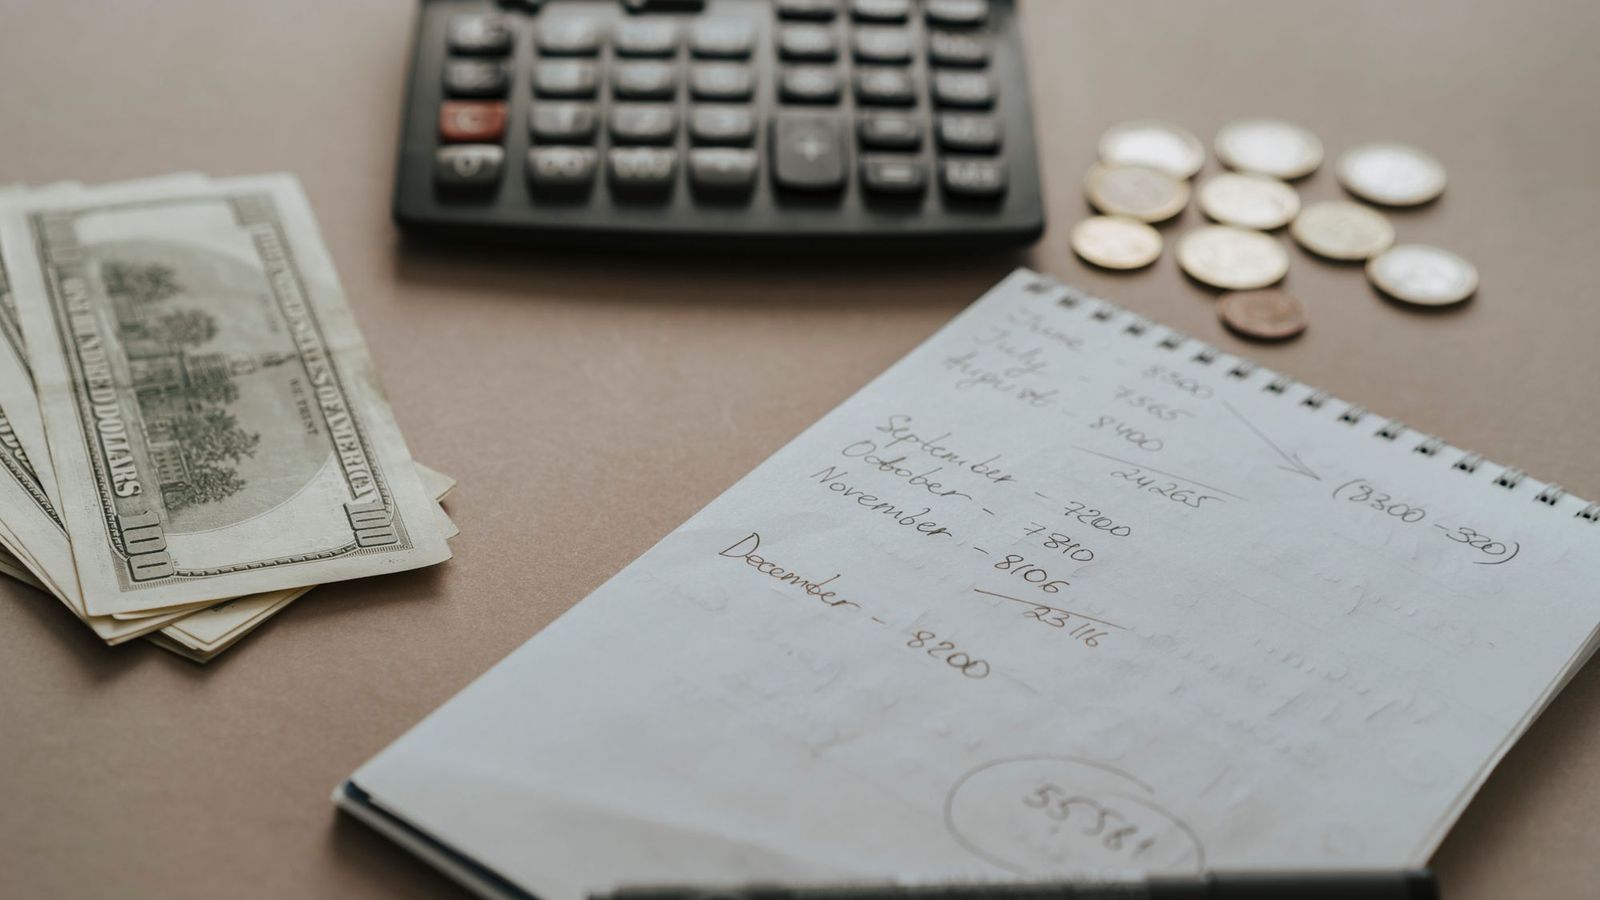
פתחו גיליון פשוט עם שלוש עמודות: סעיף, סכום חודשי, והערת מקור. בעמודת ההערה רשמו מאיפה הגיע המספר, למשל הצעת מחיר מסוכן, אתר רשמי, או חישוב לפי חשבוניות. בסוף הטבלה סכמו הכול והוסיפו שורה של מרווח ביטחון. עשו את החישוב בשני תרחישים: שגרתי, ושנה שבה נוסעים יותר או נדרש תיקון. אם שני התרחישים נכנסים לתקציב, אתם במצב טוב. המידע כאן הוא כללי ואינו מהווה ייעוץ פיננסי; לשיקולים הקשורים למצבכם האישי כדאי להתייעץ עם איש מקצוע.
סיכום
תקציב רכב טוב נבנה מנתונים אמיתיים: הצעות מחיר, אתרים רשמיים וצריכה מדודה. חלקו את ההוצאות לקבועות, משתנות ושנתיות, הפכו כל הוצאה שנתית להפרשה חודשית, והשאירו מרווח ביטחון. כך תדעו לפני הקנייה אם הרכב באמת מתאים לכם, ולא רק אם התשלום החודשי נראה נוח.
שאלות נפוצות
איך מחשבים כמה עולה רכב בחודש?
מחברים הוצאות קבועות, הוצאות משתנות כמו דלק, ואת ההוצאות השנתיות מחולקות ב-12, כמו ביטוח, רישוי וטיפולים. כדאי להשתמש בהצעות מחיר אמיתיות ובנתוני צריכה בפועל.
למה כדאי להפריש כסף חודשי להוצאות שנתיות?
כדי שהחיוב הגדול, למשל ביטוח או רישוי, לא יפגע בתזרים. ההפרשה החודשית מפזרת את ההוצאה לאורך השנה.
האם יש אחוז מההכנסה שמומלץ להקצות לרכב?
אין כלל אחד שמתאים לכולם. עדיף לבדוק מול ההכנסה נטו וההתחייבויות שלכם אם נשאר מרווח לחיסכון ולהוצאות בלתי צפויות.
האם צריך לכלול ירידת ערך בתקציב?
היא אינה תשלום שוטף, אבל היא חלק מהעלות האמיתית של הרכב אם מתכננים למכור אותו בעתיד, ולכן כדאי להביא אותה בחשבון.